
Automatische incasso: zo werkt het en dit kun je zelf controleren
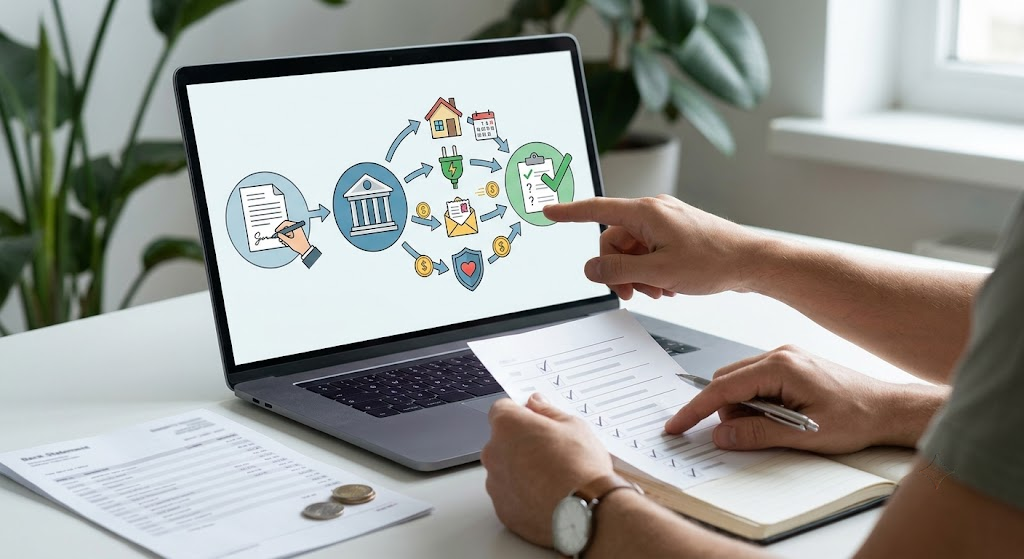
Wat gebeurt er bij een automatische incasso?
Veel terugkerende betalingen verlopen automatisch. Denk aan een telefoonabonnement, een streamingdienst of de maandelijkse energierekening. Je hoeft daarvoor niet iedere keer zelf een betaling uit te voeren. In plaats daarvan geef je een bedrijf toestemming om het afgesproken bedrag van je bankrekening af te schrijven. Dat noemen we een automatische incasso.
Het gemak is duidelijk. Je hoeft minder betaalmomenten bij te houden en voorkomt dat je een rekening vergeet. Toch betekent automatisch betalen niet dat je nergens meer naar hoeft te kijken. Het blijft belangrijk om te weten wie geld mag afschrijven en of het bedrag klopt. Daarom is het verstandig om je rekening regelmatig te controleren.
Een machtiging is de basis
Een bedrijf mag niet zomaar geld van je rekening halen. Daarvoor is eerst een geldige machtiging nodig. Met die toestemming geef je aan dat een organisatie een eenmalige of terugkerende betaling mag uitvoeren. Dat kan bijvoorbeeld via een papieren formulier of een digitale machtiging.
Lees bij het afgeven van toestemming altijd waarvoor je precies tekent. Gaat het om één betaling of om een doorlopende afspraak? Welk bedrijf ontvangt de toestemming? En op welke dienst heeft de machtiging betrekking? Zulke details voorkomen verwarring achteraf.
Bovendien is het verstandig om de bevestiging van de machtiging te bewaren. Zo kun je later nagaan waarvoor je toestemming hebt gegeven. Ontvang je informatie over een nieuwe incasso, controleer dan ook de naam van de organisatie en het aangekondigde bedrag.
Controleer je bankafschriften regelmatig
Een automatische incasso kan gemakkelijk aan je aandacht ontsnappen. De betaling wordt immers zonder een aparte handeling uitgevoerd. Toch kan er iets veranderen. Een abonnement wordt duurder, een proefperiode loopt af of een oude overeenkomst blijft doorlopen.
Open daarom regelmatig je bankapp of internetbankieren. Bekijk de recente afschrijvingen en let op de naam van de incassant, het bedrag en de datum. Herken je een betaling niet? Zoek dan eerst uit bij welke organisatie deze hoort.
Soms gebruikt een bedrijf een andere handelsnaam dan de naam die je van de website kent. Kijk daarom ook naar de omschrijving en eventuele gegevens over de incassant. Bij twijfel kun je contact opnemen met je bank of rechtstreeks met de organisatie.
Let op veranderingen bij abonnementen
Veel automatische incasso’s horen bij abonnementen en lidmaatschappen. Juist daar kunnen onverwachte afschrijvingen ontstaan. Een proefperiode wordt bijvoorbeeld automatisch verlengd. Ook kan een maandbedrag veranderen wanneer een actieperiode eindigt.
Lees daarom de voorwaarden voordat je een abonnement afsluit. Controleer hoe lang de overeenkomst loopt en hoe je deze kunt opzeggen. Bewaar daarnaast de bevestiging van je bestelling of inschrijving.
Heb je een abonnement beëindigd? Controleer dan of je daarvan een bevestiging hebt ontvangen. Kijk vervolgens of er na de einddatum nog bedragen worden afgeschreven. Zo merk je sneller wanneer een betaling niet overeenkomt met de gemaakte afspraken.
Wat kun je doen bij een onterechte afschrijving?
Ontdek je een incasso die je niet herkent of waarvoor je geen geldige toestemming hebt gegeven? Onderneem dan actie. Neem eerst contact op met je bank of controleer de mogelijkheden in je bankapp.
Bij een gewone Europese consumentenincasso kun je een afschrijving binnen acht weken laten terugboeken. Dit heet storneren. Je hoeft daarvoor geen reden op te geven. Is er helemaal geen geldige machtiging afgegeven? Dan kun je een onterechte incasso tot dertien maanden na de afschrijving bij je bank melden.
Let wel op het verschil tussen terugboeken en het beëindigen van een betalingsverplichting. Storneren betekent niet automatisch dat je een rekening niet meer hoeft te betalen. Wanneer de betaling terecht verschuldigd is, kan het bedrijf het bedrag alsnog opeisen. Neem daarom ook contact op met de organisatie en leg uit wat er is gebeurd.
Een automatische incasso stopzetten
Wil je niet langer dat een bedrijf geld van je rekening afschrijft? Dan kun je de machtiging intrekken. Neem daarvoor contact op met de organisatie en volg de aangegeven opzegprocedure. Controleer vervolgens bij je bank welke mogelijkheden er zijn om toekomstige afschrijvingen tegen te houden.
Het is belangrijk om onderscheid te maken tussen een machtiging en een overeenkomst. Wanneer je bijvoorbeeld een abonnement opzegt, beëindig je de afspraak met de aanbieder. Alleen de incasso blokkeren beëindigt die overeenkomst niet automatisch. Je kunt dus nog steeds verplicht zijn om een openstaand bedrag te betalen.
Bewaar daarom altijd een bevestiging van je opzegging. Zo heb je bewijs van de datum waarop je de organisatie hebt geïnformeerd.
Maak controle onderdeel van je routine
Automatische incasso is vooral bedoeld om terugkerende betalingen eenvoudiger te maken. Toch blijft persoonlijke controle noodzakelijk. Bekijk regelmatig je afschrijvingen, herken de namen van incassanten en controleer of bedragen overeenkomen met je afspraken.
Daarnaast helpt het om oude abonnementen op te ruimen en machtigingen die je niet meer gebruikt te beëindigen. Zo houd je beter overzicht over de betalingen op je rekening.
Uiteindelijk hoeft automatische incasso helemaal niet ingewikkeld te zijn. Wanneer je weet waarvoor je toestemming geeft en waar je afschrijvingen kunt controleren, behoud je zelf de regie. Het gemak van automatisch betalen blijft dan behouden, terwijl je alert blijft op onverwachte of onjuiste betalingen.